भारतीय रिज़र्व बैंक की मॉनिटरी पॉलिसी के बाद आम आदमी को झटका: होम लोन और ऑटो लोन की EMI बढ़ने के आसार
आरबीआई (RBI) द्वारा नीतिगत ब्याज दरों और मौद्रिक समीक्षा के बाद बैंकिंग विश्लेषकों ने संकेत दिए हैं कि वाणिज्यिक बैंक आने वाले दिनों में एमसीएलआर (MCLR) और रेपो-लिंक्ड लेंडिंग रेट बढ़ा सकते हैं, जिससे रिटेल लोन महंगे हो जाएंगे।
आरबीआई की मौद्रिक नीति समीक्षा का असर: होम लोन और कंज्यूमर लोन की EMI बढ़ने के आसार, जानिए विश्लेषकों की राय
मुंबई:
भारतीय रिज़र्व बैंक (RBI) की मौद्रिक नीति समिति (MPC) की हालिया समीक्षा बैठक के बाद देश के आम लोन धारकों और मध्यम वर्ग की जेब पर अतिरिक्त बोझ पड़ने की संभावना बढ़ गई है। बैंकिंग और वित्तीय विश्लेषकों का मानना है कि रिज़र्व बैंक के नीतिगत रुख और तरलता प्रबंधन उपायों के चलते सार्वजनिक व निजी क्षेत्र के वाणिज्यिक बैंक आने वाले दिनों में अपनी ब्याज दरों में बढ़ोतरी कर सकते हैं, जिससे होम लोन, ऑटो लोन और पर्सनल लोन की मासिक किश्तें (EMI) महंगी हो सकती हैं।
ब्याज दरें क्यों बढ़ सकती हैं?
वित्तीय विशेषज्ञों के अनुसार, मुद्रास्फीति (महंगाई दर) को नियंत्रित करने और बाजार में नकदी के संतुलन को बनाए रखने के लिए केंद्रीय बैंक ने सतर्क रुख अपनाया है। बैंकों द्वारा रेपो रेट से जुड़े लैंडिंग रेट्स (EBLR/RLLR) और मार्जिनल कॉस्ट ऑफ फंड्स बेस्ड लेंडिंग रेट (MCLR) में संशोधन की प्रक्रिया शुरू की जा सकती है।
रेपो-लिंक्ड लेंडिंग रेट (RLLR): अधिकांश बैंकों के नए होम लोन रेपो रेट से सीधे जुड़े होते हैं। रेपो रेट में किसी भी बदलाव या बैंकों की लागत बढ़ने पर ब्याज दरें तुरंत संशोधित हो जाती हैं।
MCLR में बढ़ोतरी: बैंकों की जमा दरों (Deposit Rates) में वृद्धि के कारण उनकी फंड जुटाने की लागत बढ़ी है, जिसका असर एमसीएलआर से जुड़े पुराने लोन पर देखने को मिलेगा।
आम आदमी की जेब और मासिक बजट पर असर
यदि बैंक अपनी ब्याज दरों में 25 से 50 आधार अंक (Basis Points) की बढ़ोतरी करते हैं, तो 20 साल की अवधि वाले ₹30 लाख से ₹50 लाख तक के होम लोन पर मासिक किश्त (EMI) में सीधे तौर पर ₹500 से ₹1,500 प्रतिमाह तक की बढ़ोतरी हो सकती है।
लंबे समय की अवधि वाले होम लोन धारकों के पास दो विकल्प होंगे:
किश्त (EMI) बढ़ाना: अपनी वर्तमान किश्त राशि को बढ़ाकर री-पेमेंट जारी रखना।
लोन की अवधि (Tenure) बढ़ाना: किश्त समान रखकर लोन की चुकाने की कुल अवधि को बढ़ाना। हालांकि, कई मामलों में उम्र की सीमा के कारण लोन की अवधि बढ़ाना संभव नहीं होता।
वित्तीय सलाहकारों की सुझाव और रणनीतियां
वित्तीय विश्लेषकों ने मौजूदा लोन ग्राहकों को सलाह दी है कि वे अपने बैंक से संपर्क कर अपनी ब्याज दर प्रणाली (MCLR या EBLR) की समीक्षा करें। यदि अन्य बैंक कम ब्याज दर पर होम लोन ट्रांसफर की सुविधा दे रहे हैं, तो 'होम लोन बैलेंस ट्रांसफर' के विकल्प पर भी विचार किया जा सकता है। इसके अलावा, संभव हो तो लोन की आंशिक प्री-पेमेंट (Pre-payment) करके कुल मूलधन (Principal Amount) को कम करने का प्रयास करें, ताकि ब्याज का बोझ कम हो सके।
राष्ट्रीय से संबंधित
दिल्ली मेट्रो में चेकिंग के दौरान हड़कंप: अंडरगारमेंट्स में 155 ग्राम सोने का पाउडर छिपाकर भाग रहा संदिग्ध CISF के हत्थे चढ़ा
जियो प्लेटफॉर्म्स ला रहा है देश का सबसे बड़ा IPO: ₹30,200 करोड़ जुटाने की तैयारी, भारतीय शेयर बाजार में रचेगा नया इतिहास
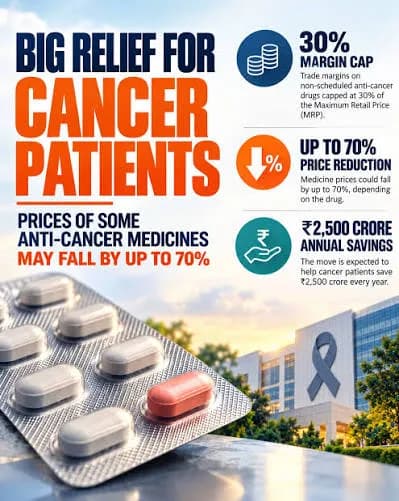
कैंसर मरीजों के लिए ऐतिहासिक राहत: कैंसर की दवाओं की कीमतों में आ सकती है 70% तक की भारी कमी